Sáng nay mình ngồi ở kho Tân Thanh dò lại mớ biên lai rắc rối. Tìm chủ cho tiền cọc rất cực. Anh em chủ shop đẩy qua chục mã vận đơn cùng lúc, tiền bắn liên tục. Đợt này mình mới thử đưa tài khoản ảo vào quy trình nhận cọc để gỡ rối quá trình đối soát dòng tiền khi nhập hàng từ biên giới về. Khách nộp tiền là hệ thống tự chia đúng đơn. Nhớ lại đợt trước, hễ ai cẩn thận ghi rõ mã khách hàng lúc chuyển khoản thì kế toán còn đỡ khổ, chứ gặp người đang vội ghi mỗi cái tên cúng cơm là mình mờ mắt đi tìm xem tiền này của kiện hàng nào. Mọi thứ giờ hiển thị rõ ràng trên màn hình máy tính.
Tài khoản ảo xử lý nhận cọc khối lượng lớn trong những ngày cao điểm
Tháng trước bên mình có một khách buôn đồ gia dụng ở Hà Nội lên một lúc 41 mã hàng khác nhau từ Quảng Châu. Họ bắn cái rụp 250.000.000đ vào tài khoản bên mình rồi chụp một tấm ảnh màn hình mờ tịt gửi qua Zalo. Khổ cái là số tiền lớn đó thực chất là khoản cọc gộp chung cho 12 mã hàng riêng lẻ đang nằm rải rác từ xưởng giày Quảng Châu cho tới tận bãi tập kết Bằng Tường. Mất đứt hai tiếng đồng hồ. Kế toán bên mình phải làm theo thứ tự: mở app ACB, tải lịch sử giao dịch về Excel, rồi gọi điện hỏi khách xem khoản này chia tỷ lệ bao nhiêu cho kiện nào. Mệt phờ người.
Lỗi này rất hay gặp khi bạn phục vụ các chủ vựa nhập số lượng lớn cần chốt đơn và theo dõi kiện hàng ngày. Có lần một khách khác nộp cọc 15.500.000đ nhưng ghi sai số đuôi mã vận đơn. Kế toán tìm mãi không ra dòng tiền khớp với lô hàng. Đến khi phát hiện ra thì hàng đã bị trễ chuyến xe buổi chiều, phải nằm lại kho bên kia biên giới thêm một ngày. Tiền kho bãi phát sinh thì bên mình phải cắn răng đền tiền.
Dùng tài khoản ảo cho đơn nhập hàng để chia tiền tự động
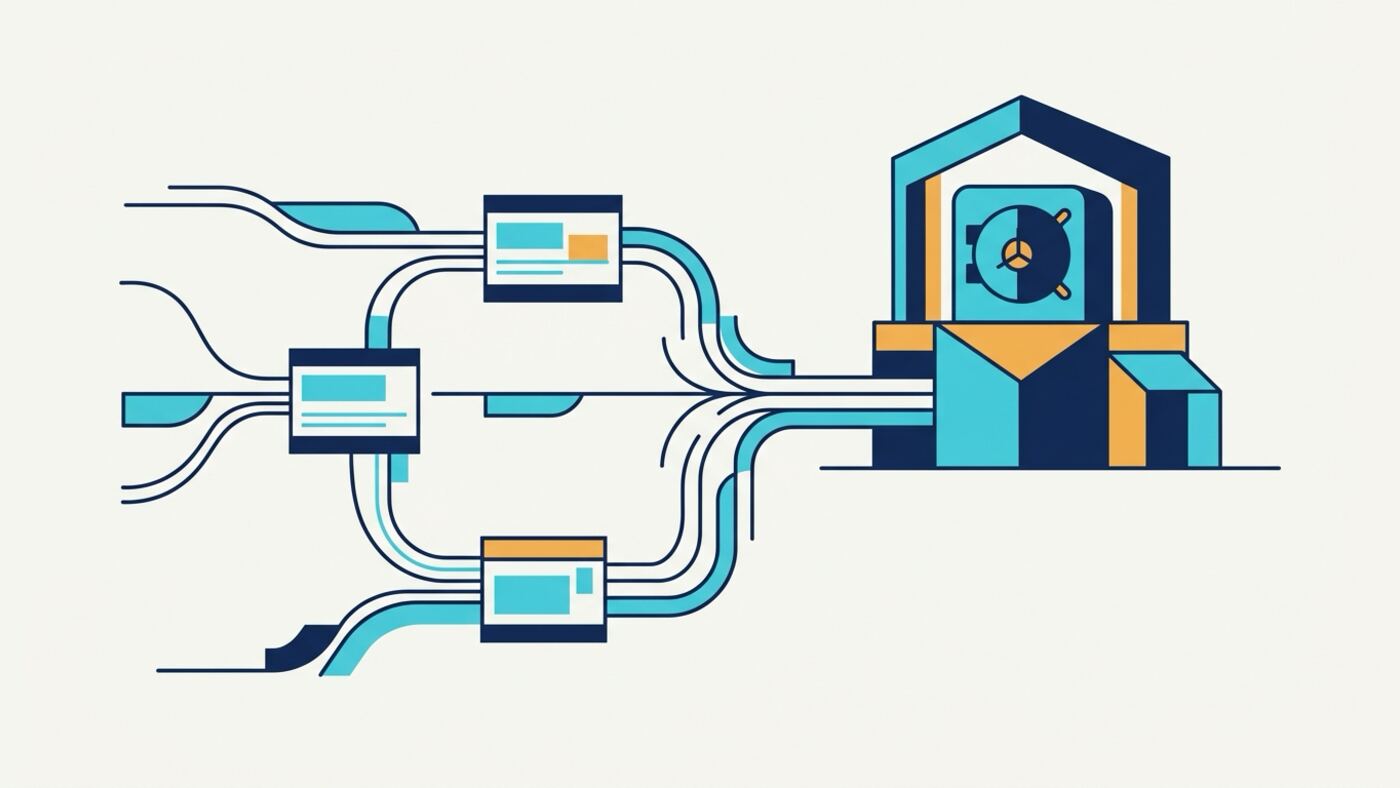
Hệ thống sẽ phát cho mỗi khách hàng một tài khoản ảo riêng biệt. Bạn cứ hình dung chức năng sinh số phụ này giống như một cái phễu hứng tiền có gắn sẵn thẻ tên của từng shop. Bất cứ người nào nộp tiền cọc vào đúng cái phễu có tên họ thì tiền sẽ rớt thẳng qua hệ thống rồi hạ cánh an toàn xuống cái thùng chung là tài khoản ngân hàng ACB thật của mình. Mọi giao dịch đều được ghi nhận danh tính.
Cái hay của giải pháp này là nó triệt tiêu chuyện khách quên ghi nội dung chuyển khoản. Mình đang xài hệ thống của MONA Pay để cấp số. Họ nối trực tiếp với tài khoản ACB của mình qua mã xác thực OTP, không giữ hộ một đồng nào. Khách chuyển tiền tới, hệ thống báo có tức thì qua webhook rồi tự động gạch nợ cho đúng mã vận đơn của khách đó. Ting ting 1 giây.
Việc cấp dãy số riêng này giúp anh em làm logistics nhàn đi hẳn. Kế toán không phải mòn mỏi dò từng tin nhắn Zalo lúc nửa đêm để khớp biên lai. Nhìn vào biến động số dư 5.000.000đ hiển thị là biết ngay tiền này của xưởng nào nộp cọc. Khách hàng của mình cũng thích cách làm này. Lần sau muốn quản lý đơn nhập hàng nhiều nguồn không lệch kho, họ cứ việc chọn tên rồi nhập số tiền. Tiền về đúng chỗ. Công nghệ này thay đổi cách bộ máy kho bãi của mình vận hành.
Quy trình thiết lập tài khoản ảo vào tài khoản ngân hàng thật
Trước hết, bạn cần có một tài khoản ngân hàng đứng tên doanh nghiệp của bạn. Việc đầu tiên là thao tác theo thứ tự: đăng nhập vào trang quản trị MONA Pay, nhập số tài khoản ACB, nhận mã OTP gửi về điện thoại rồi điền vào ô xác thực quyền sở hữu. Bước này chỉ làm một lần duy nhất. Mình ngồi bấm máy tính làm bước này mất tầm năm phút.
Mỗi khi có một khách hàng mới đăng ký gửi hàng, mình sẽ bật một số tài khoản ảo cho khách đó thông qua giao diện quản lý. Dãy số này giữ nguyên giá trị tới khi nào mình chủ động đóng. Tiếp theo là thiết lập luồng nhận thông báo. Mình chọn cách nhận báo có tự động qua tính năng webhook gửi thẳng thông số về phần mềm quản lý kho nội bộ. Lâu lâu mình cũng cài cho nó bắn tin nhắn qua ứng dụng Telegram để tiện theo dõi. Nhìn chung là tin nhắn nảy về điện thoại chỉ sau tầm ba giây.
Vì dòng tiền luôn chạy trực tiếp về tài khoản ngân hàng thật mà không phải nằm chờ qua đêm tại ví điện tử trung gian nào, vốn lưu động của doanh nghiệp luôn dồi dào để thanh toán ngay cước phí cho các hãng tàu quốc tế. Tính năng này đã được chạy thử bằng tiền thật cho chính dịch vụ của công ty từ năm 2022. Kể cả khi web quản lý có trục trặc kỹ thuật, dòng tiền vẫn đi theo đúng quỹ đạo vào thẳng tài khoản công ty.
Vài điểm làm mình lấn cấn khi dùng hệ thống thanh toán
Hệ thống này giải quyết được việc nhưng vẫn có những điểm làm mình chưa ưng ý lúc thao tác. Khá là rườm rà. Dùng thực tế mỗi ngày mới thấy có vài chỗ còn bất tiện.
Thứ nhất là phần mềm nhận báo có và hệ thống xuất hoá đơn điện tử của bên này chưa liên thông cổng vào chung. Lúc kế toán bên mình cần đối chiếu giao dịch 250.000.000đ khi nãy rồi chuyển sang xuất biên lai điện tử thì phải đăng xuất phần này, mở tab mới, rồi gõ lại mật khẩu từ đầu. Phải nhảy qua nhảy lại hai màn hình làm đứt quãng nhịp làm việc. Rất bực mình.
Điểm thứ hai liên quan tới hạn mức của gói cước cơ bản. Gói miễn phí giới hạn ở mức 500 giao dịch một tháng. Shop nào bán nhiều là vượt ngay lập tức và phải trả phí từ 99.000đ trở lên. Với những tháng thấp điểm thì không sao, nhưng rơi vào mùa cao điểm nhập hàng cuối năm, lượng đơn lẻ tẻ tăng vọt thì cái hạn mức này bị phá vỡ chỉ trong mười ngày đầu tháng. Đội kỹ thuật bên mình hiện tại đành phải sống chung với mấy bất tiện nhỏ đó để duy trì tiến độ. Thật sự chán.
Chặn đứng nạn làm giả bill chuyển khoản báo có
Có một thực trạng nhức nhối trong ngành dịch vụ order hàng là khách làm giả biên lai chuyển tiền. Khách hối thúc đặt mua hàng ngay kẻo hết size, gửi qua cái ảnh chụp màn hình báo chuyển khoản 10.000.000đ thành công. Lúc trước, do đơn hàng gấp nên có nhân viên tin tưởng rồi lấy luôn tiền túi của mình ra ứng trước để chốt đơn trên Taobao cho kịp tiến độ, đến cuối tháng kế toán cộng sổ lại thì dòng tiền đó không hề tồn tại trong tài khoản ngân hàng. Lỗ nặng.
Từ lúc dùng dãy số định danh riêng này, tình trạng kia biến mất hoàn toàn. Dãy số mà phần mềm cấp ra bản chất là số do ngân hàng thật sinh ra, gắn trực tiếp vào tài khoản đứng tên mình. Không có một bước trung gian nào hiển thị số dư khi không có tiền thật đứng đằng sau bảo chứng.
Nhận cọc qua hệ thống API ngân hàng tạo hàng rào bảo vệ vững chắc. Chỉ công nhận tiền khi có tín hiệu từ lõi ngân hàng giúp doanh nghiệp gạt bỏ rủi ro thất thoát do chiêu trò cắt ghép ảnh. Hệ thống máy chủ nội địa nên tốc độ báo có tính bằng giây. Khách không phải đợi lâu.
Ai nên dùng số chuyên biệt thay vì mã quét VietQR động
Nhiều anh em hỏi mình sao không dùng mã VietQR động cho rẻ. Thật ra mỗi công cụ có một tệp khách hàng riêng biệt. Mã VietQR động rất phù hợp khi khách hàng chỉ thanh toán một lần duy nhất cho một đơn hàng cụ thể. Lúc đó mã QR sinh ra tự điền sẵn số tiền và nội dung, người mua chỉ việc quét. Dựng tính năng này rất nhanh.
Nhưng đặc thù ngành order hàng Trung Quốc lại khác. Khách hàng của mình là khách buôn, họ sẽ quay lại trả tiền cọc nhiều lần trong tháng. Hôm nay họ nộp 5.000.000đ cho lô quần áo, ngày mai lại nộp thêm 12.000.000đ cho lô phụ kiện. Số tiền mỗi lần là khác nhau hoàn toàn. Nếu dùng mã quét một lần, cứ mỗi đơn khách lại phải xin một cái mã mới, rất phiền phức.
Trường hợp này, giao hẳn một số chuyên biệt cho họ là tiện nhất. Khách chỉ cần lưu một số duy nhất vào điện thoại, lần sau cứ thế mà chuyển, muốn nộp bao nhiêu tuỳ ý. Khách hàng ưng ý.
Chuyển đổi sang hệ thống phân bổ dòng tiền mới tốn của mình vài buổi tối ngồi mọp với anh em kỹ thuật, nhưng kết quả thu về rất xứng đáng với công sức bỏ ra. Tháng tới mình định sẽ mang nó đi thu luôn phí lưu kho bãi chứ chả tội gì loanh quanh mỗi khoản tiền cọc mua hàng.